
연금저축 IRP 세액공제 한도 총정리 – 600만·900만 원 공제율 (2026년 기준)
연금저축 IRP 세액공제 한도를 2026년 국세청 기준으로 정리했습니다. 연금저축 600만 원, IRP 합산 900만 원 공제 한도와 총급여별 공제율(16.5%·13.2%), ISA 전환 추가 한도와 최대 환급액까지 한 번에 확인하세요.
재산세·종합소득세 등 세금 일정과 연금, 절세, 지원금 제도를 정리합니다.
연금저축 IRP 세액공제 한도를 2026년 국세청 기준으로 정리했습니다. 연금저축 600만 원, IRP 합산 900만 원 공제 한도와 총급여별 공제율(16.5%·13.2%), ISA 전환 추가 한도와 최대 환급액까지 한 번에 확인하세요.

청년미래적금 가입 조건과 일반형·우대형 차이를 서민금융진흥원 공개 자료를 기준으로 정리했습니다. 만 19~34세 청년이 월 50만 원씩 3년 납입 시 정부 기여금 6~12%를 받는 자산형성 상품의 핵심 내용을 한 번에 확인하세요.

N잡러·프리랜서의 3.3%는 최종 세금이 아닙니다. 2026년 5월 1일~6월 1일 종합소득세 신고를 통해 환급받을 수 있습니다. 단순경비율 vs 기준경비율 구분, 놓치기 쉬운 경비 항목, 홈택스 직접 신고로 수수료 아끼는 법까지 실전 꿀팁을 정리했습니다.
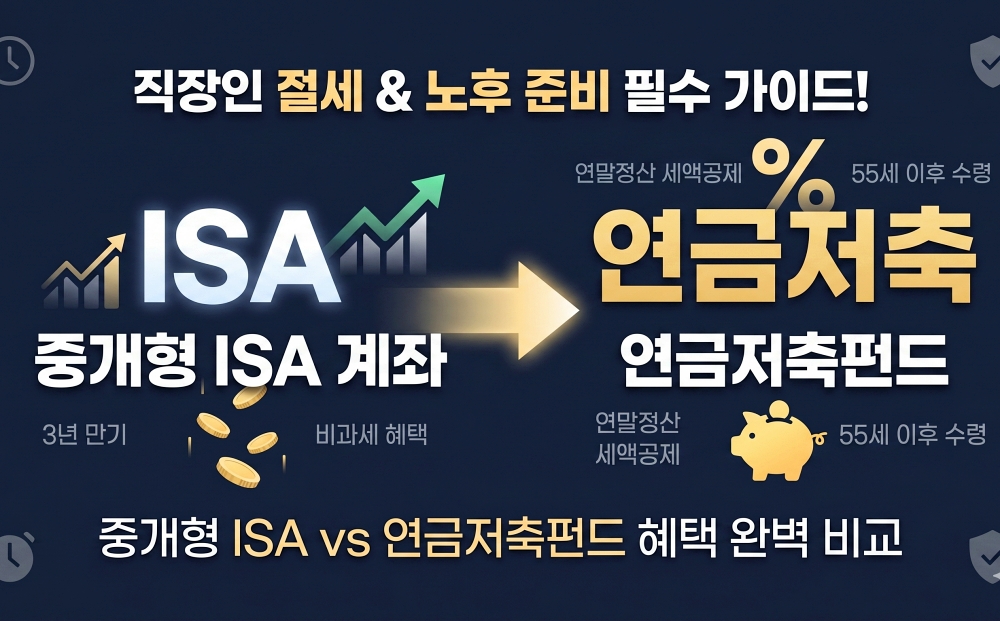
매달 열심히 일해도 세금은 꼬박꼬박 빠져나가고, 노후 준비는 언제부터 시작해야 할지 막막한 직장인들이 많습니다. 그래서 지금 당장 활용할 수 있는

5월 1일에 출근하면 급여가 어떻게 되는지 헷갈리는 경우가 많습니다. 근로자의 날은 공휴일과 성격이 다릅니다. 적용 법률 자체가 다릅니다. 고용노동부 상담
5월은 최대 330만 원을 받을 수 있는 근로장려금 정기신청의 달입니다. 2026년 최신 기준으로 완화된 맞벌이 가구 소득 요건(4,400만 원)부터 헷갈리기 쉬운 재산 요건 계산법, 그리고 홈택스 간편 신청 방법까지 꼼꼼히 정리했습니다. 기한을 넘겨 불이익을 받지 않도록 최신 가이드를 반드시 확인하세요.

3.3%를 떼고 받아 온 프리랜서라면 5월에 챙길 일이 하나 있습니다. 종합소득세 확정신고입니다. 미리 떼인 세금이 실제 세액보다 많으면 돌려받습니다. 신고하지

기초연금 수급자격 기준은 해마다 바뀝니다. 소득이 조금 있다는 이유로 미리 포기하는 경우가 적지 않습니다. 판단의 기준은 실제 벌어들인 돈이 아니라
“본 포스팅의 이미지는 AI로 생성되었습니다.” 2026년의 대한민국 3040세대, 우리는 그 어느 때보다 복잡하고 예측 불가능한 경제 환경 속에서 살아가고 있습니다.